


Згорів склад — чекайте на проблеми. Бізнесу розповіли, що робити в разі влучання
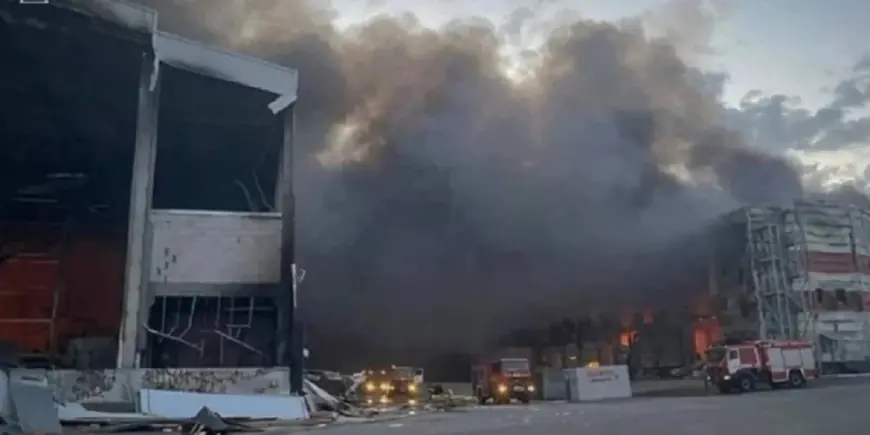
Після російського удару бізнесу доводиться рахувати не лише прямі збитки через знищені товари, обладнання та склади. Додаткові податкові проблеми можуть виникнути через списання активів, втрату документів, ПДВ та зруйновану нерухомість.

Про це у колонці для NV Бізнес пише Єгор Синицин, партнер і керівник практики оподаткування та трансфертного ціноутворення консалтингової компанії EBS, пише ІП "Кур'єр".
Після знищення складу компанії необхідно провести інвентаризацію та встановити, яке майно було знищене, пошкоджене або залишилося придатним до використання.
«Насамперед компанії необхідно відновити картину того, що перебувало на складі в момент удару», - зазначив Синицин.
Для цього самих лише фото та відео недостатньо. Знадобляться документи комісії, акти списання, матеріали ДСНС і поліції та інші підтвердження.
У разі знищення основних засобів унаслідок форс-мажору ПДВ може не нараховуватися. Щодо товарів під час воєнного або надзвичайного стану також діє спеціальна норма ПКУ: товари, знищені через обставини непереборної сили, не вважаються використаними в негосподарській діяльності, тому компенсуючі зобов’язання з ПДВ не нараховуються.
Водночас, зазначає Синицин, позиція податкової залишається досить фіскальною.
«Податкові органи допускають можливість ненарахування ПДВ лише за умови отримання індивідуального сертифіката ТПП», - нагадав він.
Сам факт знищення майна внаслідок обстрілу також необхідно підтвердити документально.
Якщо разом зі складом згоріли первинні документи, про це необхідно повідомити податкову службу протягом п’яти днів. Після цього компанія має 90 календарних днів на їх відновлення.
«П’ять днів після удару - дуже короткий термін для бізнесу, який у цей час зайнятий питаннями персоналу, облаштуванням на новому місці, інвентаризацією, роботою з клієнтами та логістикою», - зазначив Синицин.
Документи можна відновити через контрагентів, банки, митницю, електронний кабінет та внутрішні системи компанії.
Існує ризик і щодо податку на нерухомість. Навіть зруйнований склад може й надалі враховуватися для цілей оподаткування. Інформацію про пошкоджений або знищений об'єкт необхідно внести до Реєстру пошкодженого та знищеного майна й відобразити зміни в податковій звітності.
Якщо після удару компанія фізично не може виконувати податкові обов’язки, вона може скористатися спеціальною процедурою підтвердження неможливості подання звітності. Однак самого факту обстрілу недостатньо - необхідно довести, що саме його наслідки завадили виконати конкретне податкове зобов’язання.
За словами Синицина, відкладати податкові питання після атаки небезпечно.
«Деякі терміни не чекатимуть», - наголосив він.
Наслідком зволікання можуть стати донарахування податків, штрафи та витрати на податкові спори - на додачу до прямих збитків від самого удару.
Підготувала Рина ТЕНІНА
What's Your Reaction?